Berapa Banyak Rekening yang Sebenarnya Kita Butuhkan?
Pernah merasa baru gajian, tetapi sudah bingung mana uang untuk makan, tagihan, tabungan, dan hiburan?
Masalahnya belum tentu karena uang kita terlalu sedikit. Bisa jadi, semua uang tersebut bercampur dalam satu tempat sehingga terlihat seperti bebas digunakan.
Saldo Rp5 juta memang terasa banyak. Padahal, mungkin Rp2 juta untuk kebutuhan bulanan, Rp1 juta untuk tagihan, Rp500 ribu untuk tabungan, dan hanya sisanya yang benar-benar boleh digunakan.
Lalu, apakah solusinya harus memiliki banyak rekening?
Satu Rekening Bisa Terlalu Campur
Jika seluruh uang berada dalam satu rekening, kita harus terus mengingat bagian mana yang boleh dibelanjakan. Akibatnya, saldo tabungan mudah dianggap sebagai saldo belanja.
Ekonom Richard Thaler menyebut cara manusia memisahkan uang berdasarkan tujuan sebagai mental accounting. Dalam penelitiannya, ia menjelaskan bahwa manusia secara alami membuat âkotak-kotakâ untuk mengatur, menilai, dan memantau uang.
Memisahkan uang ke beberapa rekening merupakan bentuk nyata dari kotak-kotak tersebut. Tujuannya bukan membuat keuangan terlihat rumit, tetapi membantu kita mengetahui fungsi setiap rupiah.
Jadi, Berapa Rekening yang Ideal?
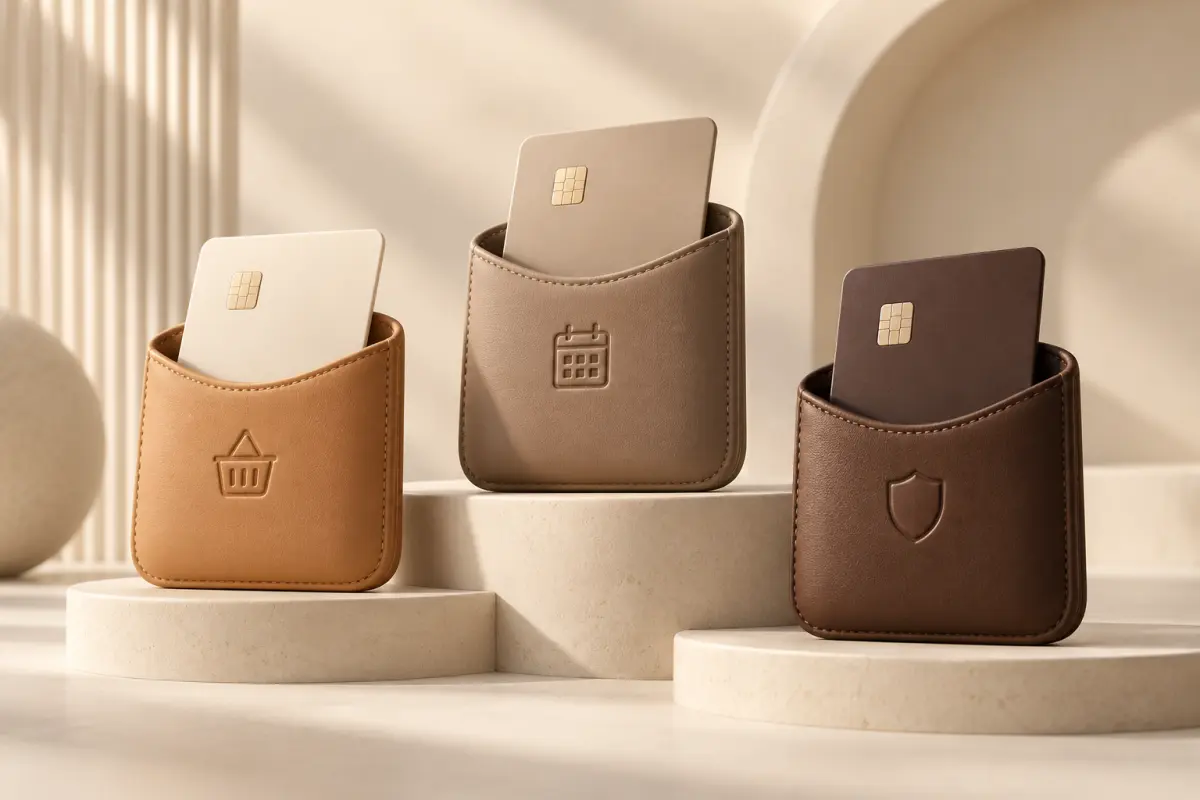
Tidak ada jumlah yang wajib diikuti semua orang. Namun, untuk kebutuhan pribadi, tiga rekening biasanya sudah cukup:
1. Rekening kebutuhan harian
Rekening ini digunakan untuk makan, transportasi, belanja, dan pengeluaran rutin. Saldo di dalamnya memang disiapkan untuk digunakan sampai periode gajian berikutnya.
2. Rekening tagihan
Gunakan rekening ini untuk sewa, listrik, internet, cicilan, langganan aplikasi, dan pembayaran rutin lainnya. Setelah menerima penghasilan, pindahkan seluruh kebutuhan tagihan ke rekening ini agar uangnya tidak ikut terpakai.
3. Rekening tabungan dan tujuan
Rekening ketiga digunakan untuk dana darurat, liburan, pendidikan, membeli perangkat baru, atau tujuan lainnya. Jika bank menyediakan fitur kantong atau subrekening, setiap tujuan dapat dipisahkan tanpa harus membuka banyak rekening baru.
Penulis keuangan Ramit Sethi melalui I Will Teach You to Be Rich menyarankan sistem keuangan otomatis. Saat penghasilan masuk, sebagian uang langsung dialihkan ke tabungan dan tujuan finansial. Dengan sistem ini, menabung tidak bergantung pada uang yang tersisa di akhir bulan.
Kalau Punya Banyak Tujuan, Haruskah Membuka Banyak Rekening?
Tidak selalu.
Lima tujuan keuangan tidak berarti kita membutuhkan lima rekening bank. Terlalu banyak rekening justru bisa membuat kita lupa saldo, tanggal pembayaran, biaya administrasi, atau syarat saldo minimum.
Gunakan rekening baru hanya jika pemisahan tersebut membuat uang lebih mudah dikendalikan. Jika hanya membuat kita semakin bingung, gunakan fitur kantong digital atau pencatatan keuangan untuk membedakan setiap tujuan.
Sistem Sederhana yang Bisa Dicoba
Ketika menerima penghasilan, bagi uang dengan urutan berikut:
- Pindahkan uang untuk tagihan.
- Sisihkan tabungan dan dana darurat.
- Tinggalkan uang kebutuhan harian.
- Gunakan sisanya untuk hiburan atau keinginan pribadi.
Jumlah rekening bukan inti dari sistem ini. Hal terpenting adalah setiap uang sudah memiliki tugas sebelum sempat dibelanjakan.
Kesimpulan
Kita tidak membutuhkan sepuluh rekening untuk mengatur keuangan dengan baik. Bagi kebanyakan orang, dua sampai tiga rekening sudah cukup selama setiap rekening memiliki fungsi yang jelas.
Rekening yang tepat bukan rekening yang membuat keuangan terlihat lebih kompleks. Rekening yang tepat membuat kita langsung memahami satu hal:
Uang mana yang boleh digunakan dan uang mana yang sebaiknya tidak disentuh.
Respon & Diskusi (0)
Tinggalkan Tanggapan Anda